人保平安太保创近年最佳:综合成本率降至95%以下,行业整体接近103%行业动态
近期,87家财险公司已悉数披露2026年二季度偿付能力报告。基于各公司公开披露数据,『慧保天下』完成整体统计与梳理分析。
2026年上半年,受制于新车销量放缓、非车险大部分险种受制于市场环境增速也有所放缓影响,87家纳入统计的财险公司合计实现保险业务收入约9875亿元,同比增长仅约2.5%。
在业务增速持续低迷的同时,财产险公司的承保效益却在显著改善,2026年上半年,约60%的财产险公司综合成本率都同比出现了不同程度的下降。
“老三家”人保财险、平安产险、太保产险更成为最大赢家,三家公司上半年的综合成本率均罕见降至95%以下,这意味着每收取100块保费,三家公司不依靠任何投资就能收获5元以上的承保利润,联想三家险企同期高达6245亿元的保险业务收入,利润之可观已经不需要过多解释。
只是市场依然残酷,在人保财险、平安产险、太保产险大赢特赢的同时,其余84家财产险公司的平均综合成本率仍停留在100%以上。
创近年最佳承保效益,“老三家”综合成本率齐刷刷降至95%以下
近年来,国内财险行业步入转型深化期,除业务规模竞争外,承保端成本管控能力愈发成为险企核心竞争力的直接体现。
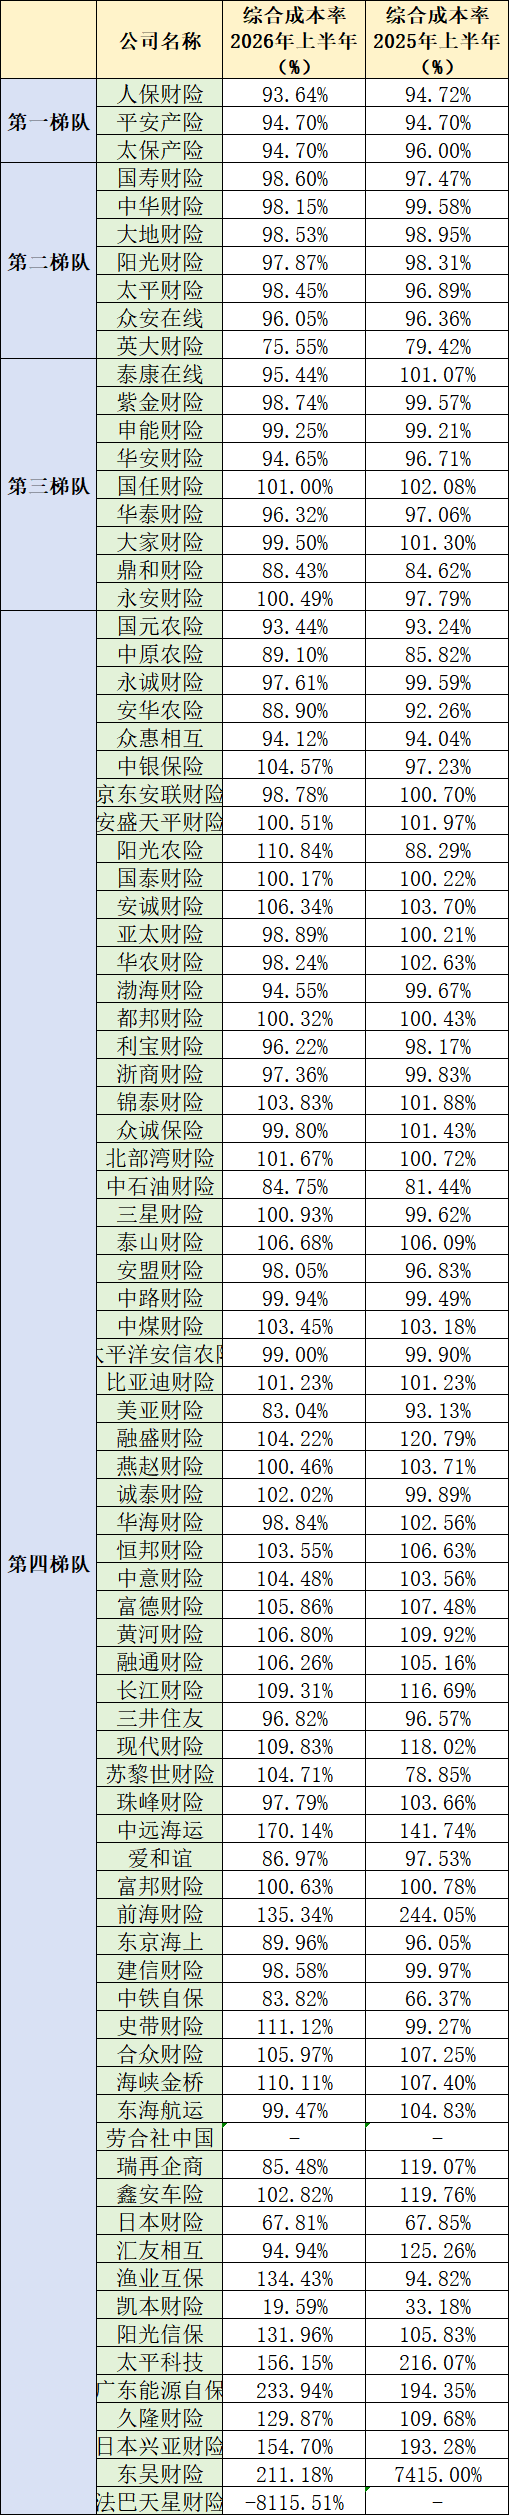
2026 年上半年,财险行业延续了上年以来的成本修复态势。85家财险公司2026年上半年的综合成本率简单平均数为102.70%,相较于去年同期的104.67%显著改善,下降近2个百分点,但数值仍位于100%“盈亏线”以上,意味着财产险公司整体仍处于承保亏损区间。
不过,依据业务规模将87家财产险公司划分为四大梯队之后会发现,不同梯队险企之间综合成本率分化态势十分显著。
尤其是,作为行业第一梯队的人保财险、平安产险、太保产险,三家公司的表现格外优异。其中,人保财险综合成本率仅93.64%,创下十年最好成绩,更难能可贵的是,其还显著优于自己的主要竞争对手——平安产险、太保产险,二者2026年上半年的综合成本率均为94.70%、94.70%,不过平安产险表现与去年同期持平,而太保产险较去年同期的96.00%显著改善。
综合来看,2026年上半年,财险公司第一梯队三家公司综合成本率简单平均数为94.35%,较上年同期的95.14%优化显著,与同期85家财险公司102.70%的综合成本率平均数相比,更是低出8.35个百分点,堪称“遥遥领先”。
第二梯队中,中华财险、大地财险、阳光财险、众安在线、英大财险5家公司综合成本率均低于100%,且均实现综合成本率同比改善,仅国寿财险、太平财险2家公司综合成本率同比上升。第二梯队中综合成本率最高的是国寿财险,为98.60%。
第三梯队共有9家公司,其中三分之二的公司承保能力较去年同期有所提升。泰康在线、紫金财险、华安财险、国任财险、华泰财险、大家财险6家公司综合成本率同比下降;申能财险、鼎和财险、永安财险3家公司综合成本率同比有所上升。从承保盈亏维度看,国任财险、永安财险综合成本率突破了100%,存在承保亏损,其余7家公司综合成本率均低于100%,实现承保盈利。
第四梯队共68家公司,剔除未披露相应数据、极端值后,剩余65家公司中,36家综合成本率高于100%的承保盈亏线,占比超过55%。此外,有37家公司综合成本率实现优化;27家公司综合成本率同比上升,超四成公司成本端压力增大。
险企经营理念改变,车险非车险业务结构齐优化
财产险行业经营效益改善背后,离不开两大层面的原因:
车险方面,业务结构优化成为最大看点。新能源汽车渗透率进一步提升,推动新能源车险保费占比快速提升,而险企随着经验的提升、模型的优化、消费者新能源车驾驶习惯的养成等,新能源车险赔付率开始显著改善,成为推动车险经营效益改善的关键原因之一。
根据中国人寿发布的《2026年一季度财险业发展动态分析》,2026年一季度财险行业车险综合成本率为95.95%,较2025年末进一步降低,已达近年来的最低水平。
非车险方面,“非车险综合治理”的推进,倒逼险企加大业务结构调整力度,一方面,收缩部分高风险工程险、网销意健险等亏损业务,另一方面加大优质企财险、责任险、健康险的占比,业务结构质量抬升。
以人保财险为例,其在非车险领域进行了主动调整,举措包括完善渠道布局与销售队伍建设、推进业务质量管控、降本增效,以及深入实施风险减量服务,全面推进非车险业务高质量发展。
针对非车险综合治理的成效,人保财险总裁张道明在2026年中期业绩说明会上表示,年初公司预判首批实施综合治理的险种综合费用率同比下降2个百分点以上,上半年实际降幅优于预期。后续,随着综合治理范围扩大及各项举措逐步落地见效,预计综合费用率将延续向好趋势。
当然,业务结构的改善,还得益于险企经营理念的改变,已经逐渐从原来的“规模至上”,转向“效益至上”。上半年较少的自然灾害也是险企赔付率收敛的关键因素之一。
超强厄尔尼诺将来临,财险公司下半年综合成本率承压
尽管上半年行业综合成本率整体改善,但下半年自然灾害风险上升,财险公司成本端将面临考验。据应急管理部发布的全国自然灾害情况,2026年上半年,全国自然灾害损失总体偏轻,直接经济损失较常年同期均值明显下降。
灾害对头部险企赔付端的影响十分直接,观察各家机构偿付能力报告,可发现大多数财险公司的重大赔付出险原因多集中于暴雨、风灾、台风等气象灾害。以人保财险为例,其2026年上半年赔付金额均低于去年同期。
上半年灾害偏轻本身也有一定的季节性因素,根据以往规律,我国汛期通常集中在6月至9月,下半年本就较上半年更容易遭遇自然灾害。更值得关注的是,据国家海洋环境预报中心研判,今年秋冬季将形成一次超强厄尔尼诺事件,不排除其强度赶超1998年,成为有观测记录以来最强厄尔尼诺事件的可能。
7月起,灾害多发、损失攀升的趋势已开始显现。国家防灾减灾救灾委员会办公室、应急管理部发布的会商分析,7月份,我国自然灾害以台风灾害、洪涝和地质灾害、风雹灾害为主,干旱灾害、地震灾害等也有不同程度发生。据初步统计,7月份,各种自然灾害共造成全国直接经济损失571.5亿元。根据应急管理部公布的今年上半年的数据,全国7月当月的直接经济损失已经超过上半年损失的总数。
部分头部险企的管理层也在年中业绩会上给市场提前打了预防针:中国太保表示,厄尔尼诺影响下,今年各种台风、暴雨、泥石流等极端天气影响,极端天气的高发态势和不确定性是当前太保产险面临的最大挑战;中国人保表示,考虑到强厄尔尼诺事件带来的现实影响,预计2026年大灾损失将大于2025年;中国再保表示,2026年发生的强厄尔尼诺事件强度罕见,持续时间预计至2027年初。
气候变化对险企的影响远不止于赔付支出,还会持续推高运营成本:风险定价难度加大,传统定价模型在极端天气频发背景下参考价值大打折扣;防灾减损、查勘定损、事后赔付等环节的人力与科技投入亦在持续扩大,进一步挤压险企的承保利润空间。
受此影响,下半年财险行业综合成本率或面临上行压力,全年承保盈利仍存较大不确定性。