72家人身险企三季报全复盘:单季亏近600亿元,资产负债遭遇双重夹击行业动态
近期,人身险公司已悉数披露2026年三季度偿付能力报告,『慧保天下』对部分重要业绩数据进行了梳理。
整体来看,今年第三季度,人身险业负债端、资产端双重承压明显,不仅保险业务收入同比减少超5%,利润还出现大幅回撤,甚至由盈转亏,全行业净利润同比下跌超36%;更须警惕的是,股市暴跌也影响了险企的偿付能力,超七成机构偿付能力同比下滑,行业资本空间进一步收窄。
资本市场震荡,三季度人身险公司净利润大幅下滑
受三季度权益市场大幅下滑影响,利润下滑成为本季度行业必然。
今年上半年,行业净利润处于高位,72家公司中65家盈利、仅7家亏损,行业净利润首次突破3500亿元,约七成险企创历史新高。然而第三季度开始,人身险公司盈利形势急转直下。
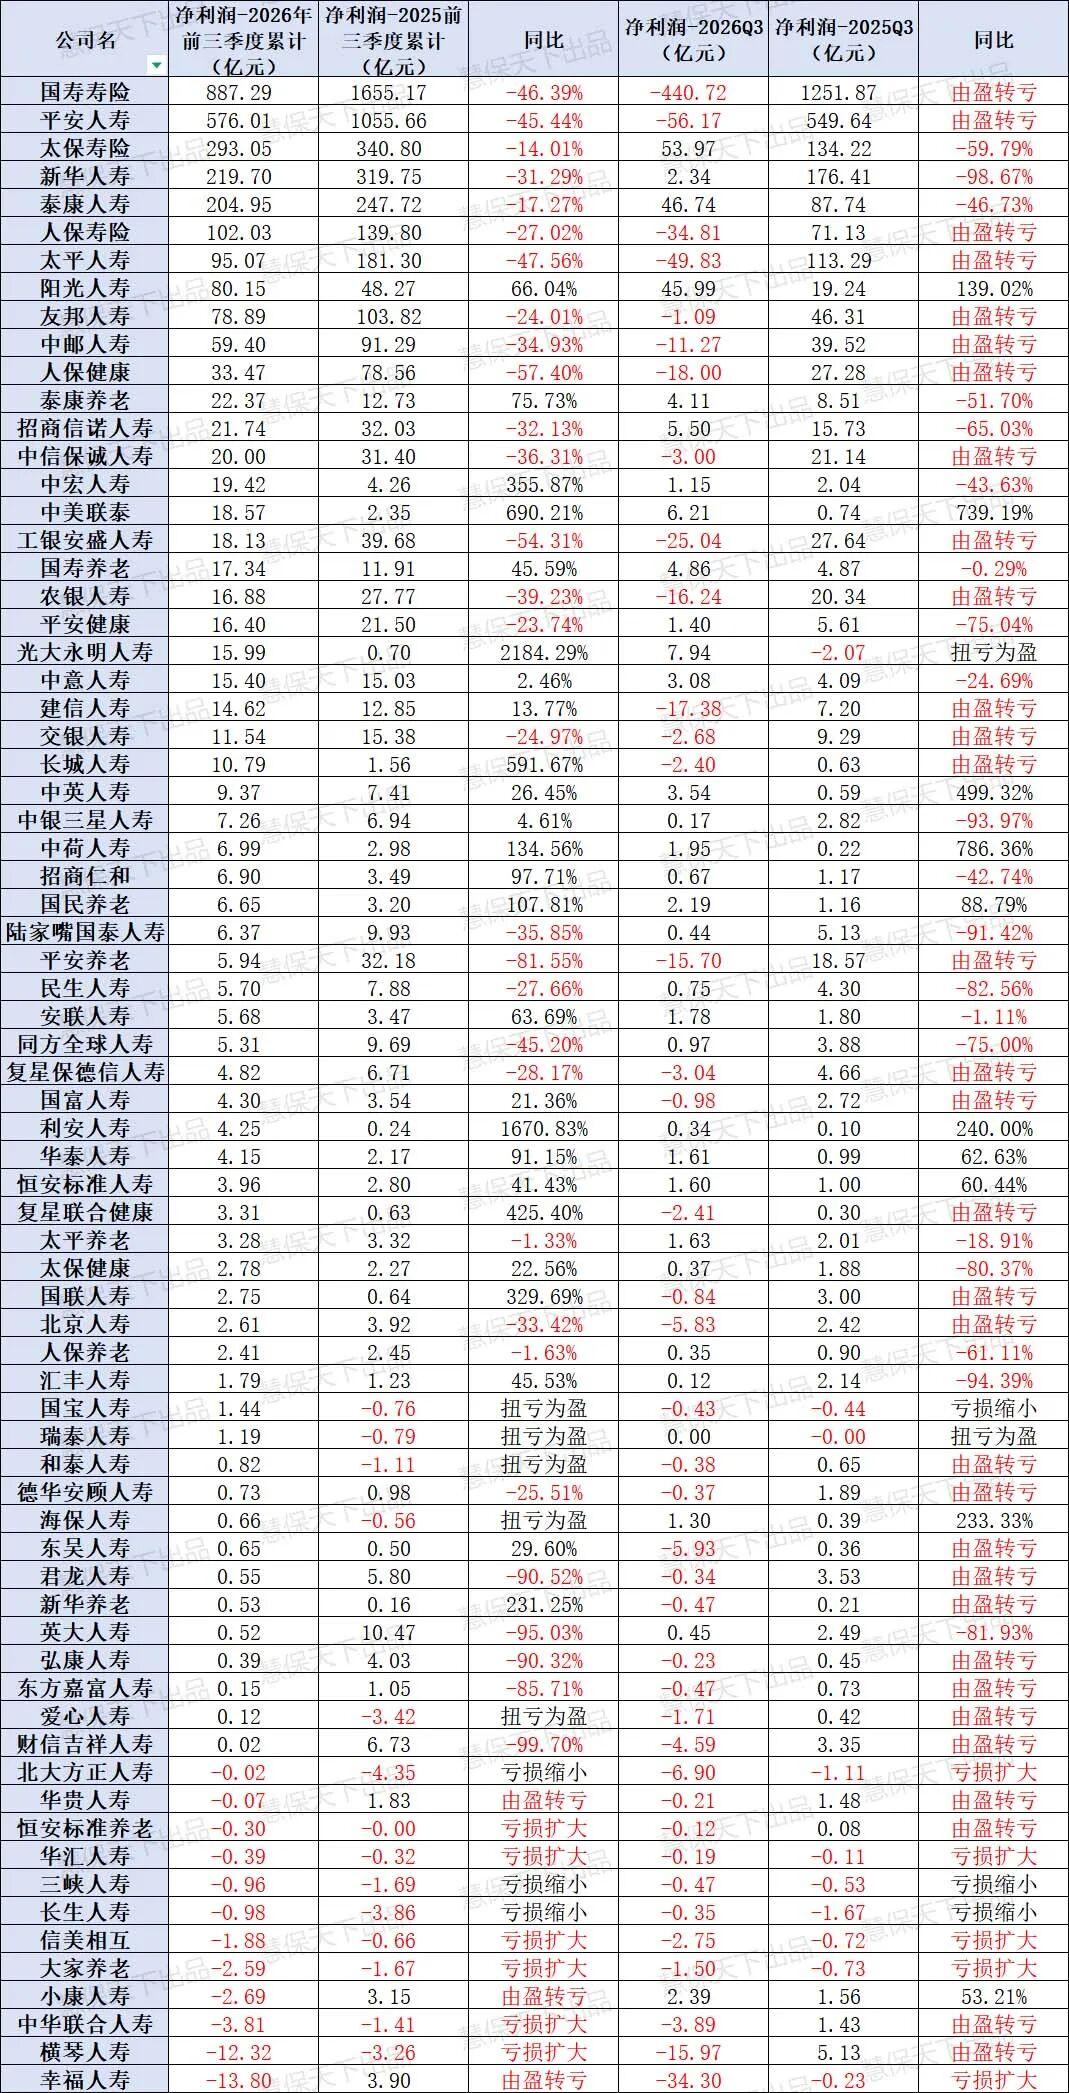
2026年前三季度,72家人身险公司整体实现净利润2926.23亿元,同比大幅下滑36.7%。其中,12家公司亏损,40家公司净利润同比下滑。
就单季度利润表现而言,72家人身险公司第三季度合计亏损583.11亿元。其中,40家公司单季出现亏损,较去年同期增加了 30家。
头部险企成为亏损主力,“老七家”单季合计亏损近480亿元,占全行业单季亏损总额的八成左右。
不过,无论是二季度的净利润创历史新高,还是三季度的净利润大幅下滑,这些都深受资本市场波动的影响,伴随保险长期资金更多入市,再叠加新会计准则、偿二代二期等政策的影响,资本市场波动带给人身险行业的影响仍将持续。业内专家呼吁,当前利润数据已经无法反映行业发展实质。
如何尽量降低资本市场对于利润表现的影响已经成为当下行业热议话题,不过,大量降低权益类投资占比并不现实,长期资产荒的当下,权益类资产仍然是保险资金重要选项之一;红利股的重要性进一步凸显,但红利股数量有限,且保险资金已经重仓,估值已经被显著提升,进一步增持会否导致风险过度集中也已经引发行业的忧虑……
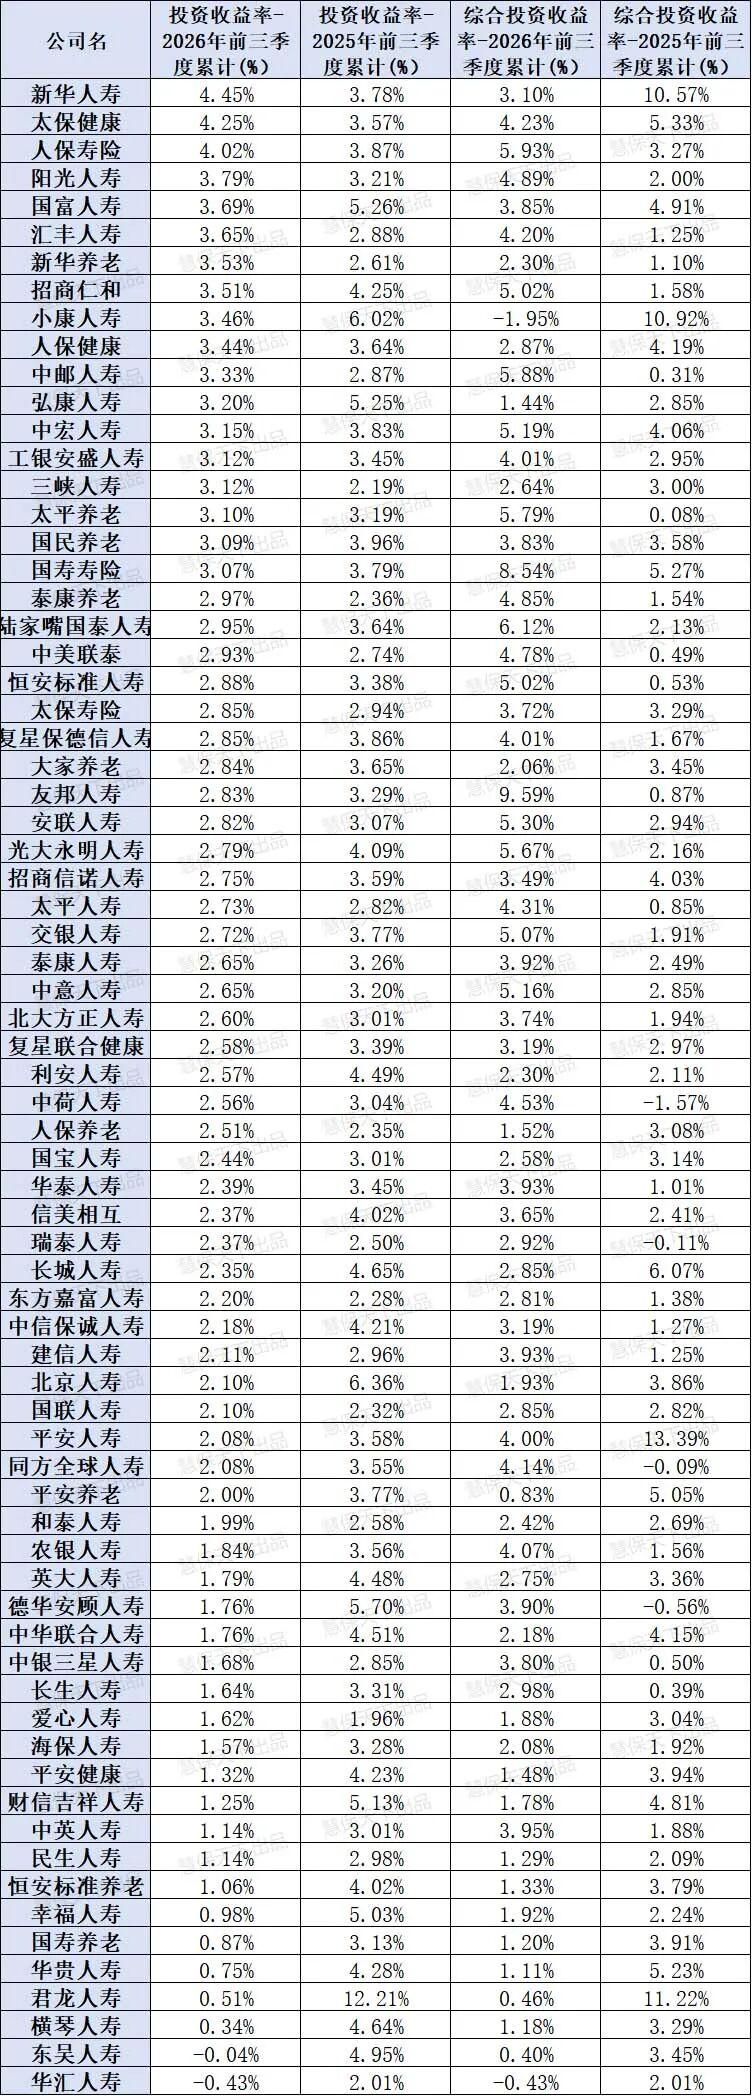
从投资端来看,统计数据显示,72家公司前三季度投资收益率简单平均数为2.38%,同比下降1.34个百分点。
业内普遍认为,今年前三季度险企净利润大幅下滑,主要是在新会计准则切换背景下,受第三季度权益市场回调拖累投资端收益,以及去年同期高基数效应等因素叠加影响。2026年第三季度,权益市场大跌,沪深300指数单季下跌12.49%,创业板指下跌27.80%,直接拖累险资权益投资收益大幅反转。
近年来,险企持续加大权益类资产配置比例,2025年末,上市险企二级市场股票和基金的权益配置比例已攀升至17.9%,较年初的12.6%大幅提升超5个百分点,创下历史新高。中国平安、国寿寿险、中国太保、新华保险、中国人保、中国太平、阳光保险7家头部险企合计FVOCI股票投资余额达到1.24万亿元,同比大幅增长。
银保“报行合一”深化,三季度保险业务规模缩水5.81%
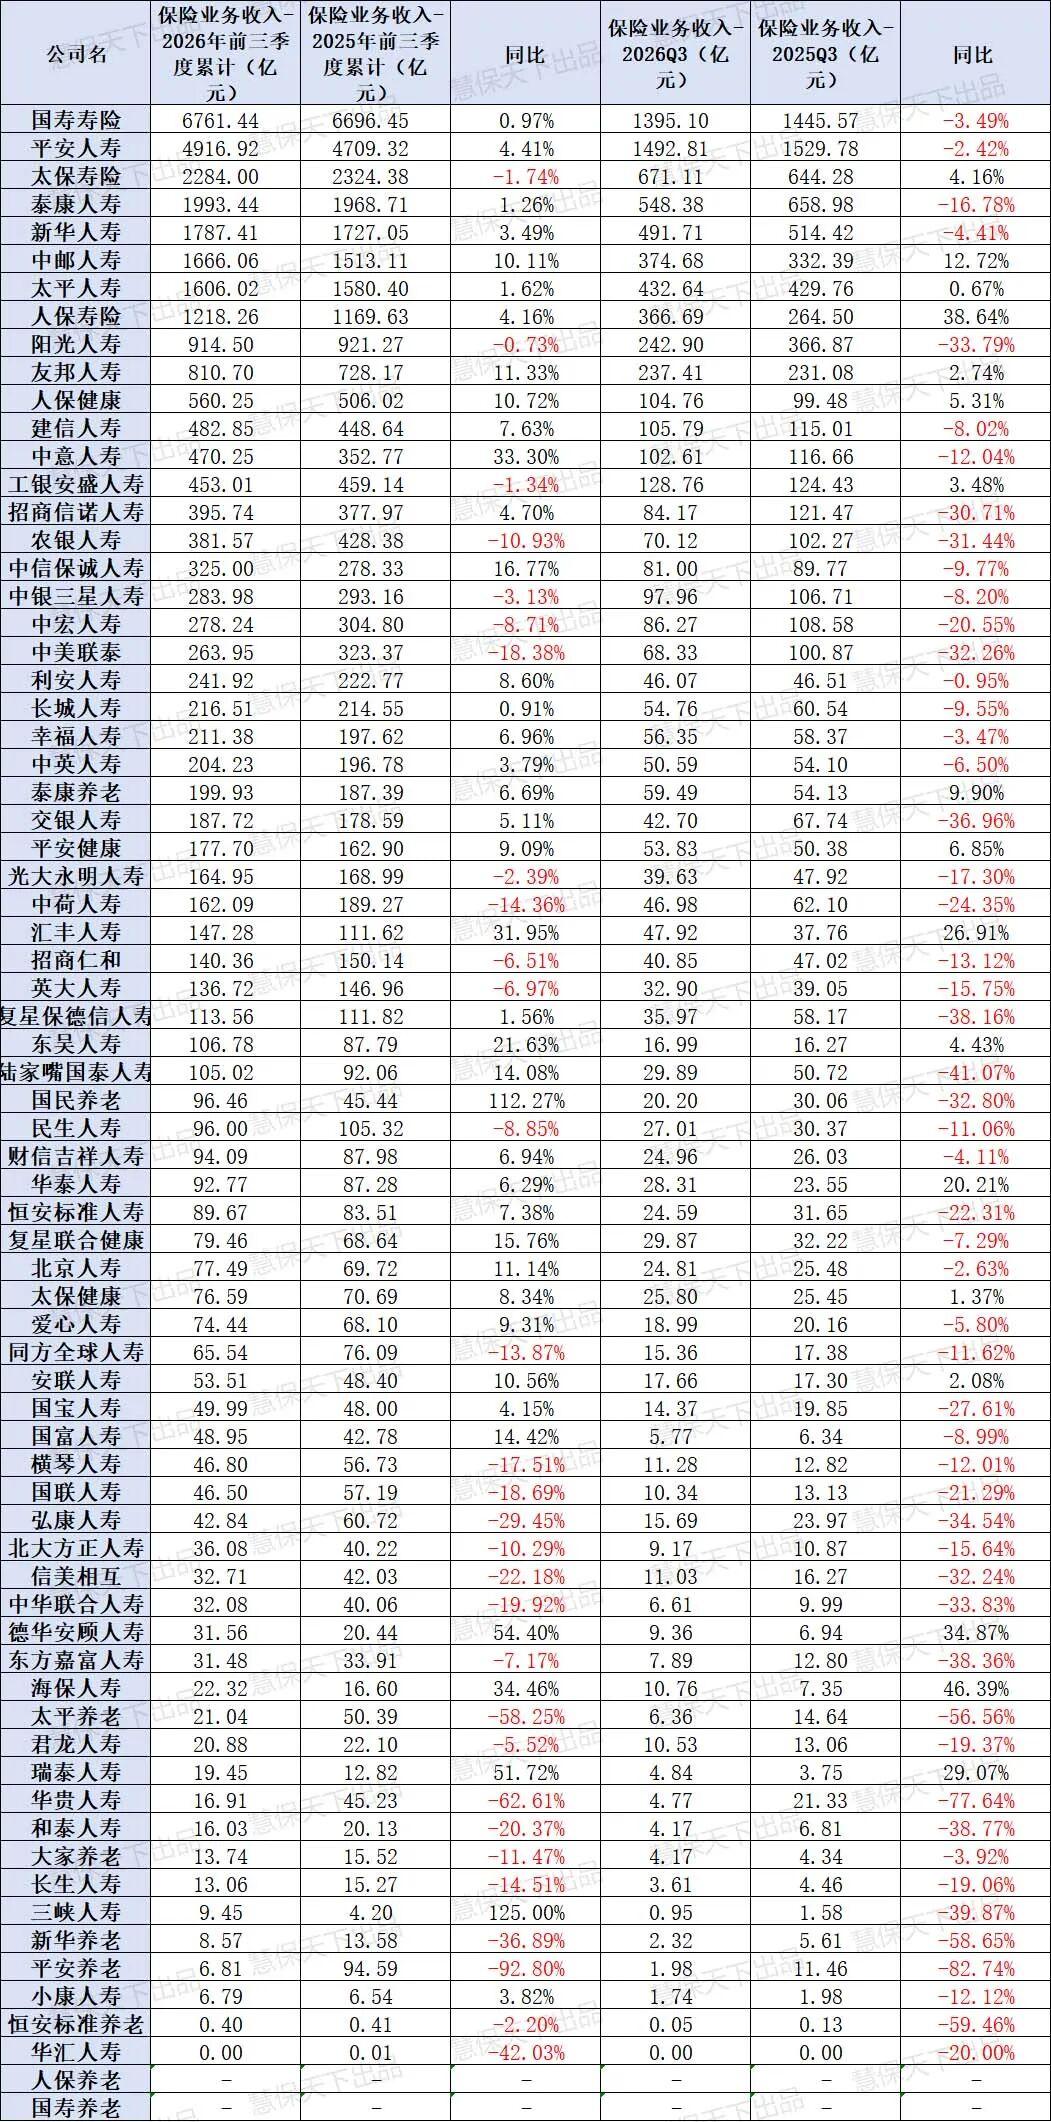
2026年前三季度,72家人身险公司累计实现保险业务收入3.18万亿元,同比增长2.34%,较去年同期超10%的同比增速明显收窄。
从数据来看,前三季度行业收入增速放缓,主要源于第三季度的负增长。
第三季度,人身险业实现保险业务收入8253.42亿元,同比减少5.81%。72家公司中,共有52家单季度保险业务收入同比下滑。其中,阳光人寿、泰康人寿是保费收缩规模最大的两家机构,分别减少123.97亿元、110.60亿元。
这主要是受到“报行合一”深化,以及去年同期基数较高的影响——去年8月底,人身险业下调预定利率,人身险企7月8月直接开启炒停售模式,拉高了基数,而2026年,险企炒停售停在了6月底,7月8月银保销售遇冷,导致单月保费增速同比大幅下滑,也直接拖累了全年的业绩表现。
进入9月,银保渠道新单保费收入增速已经开始显著提升,同样,主要得益于去年基数较低。
银保渠道,也已经成为当下行业最受关注的渠道,未来还会有哪些动作,值得关注。
超七成机构偿付能力同比下滑,28家净资产同比下滑
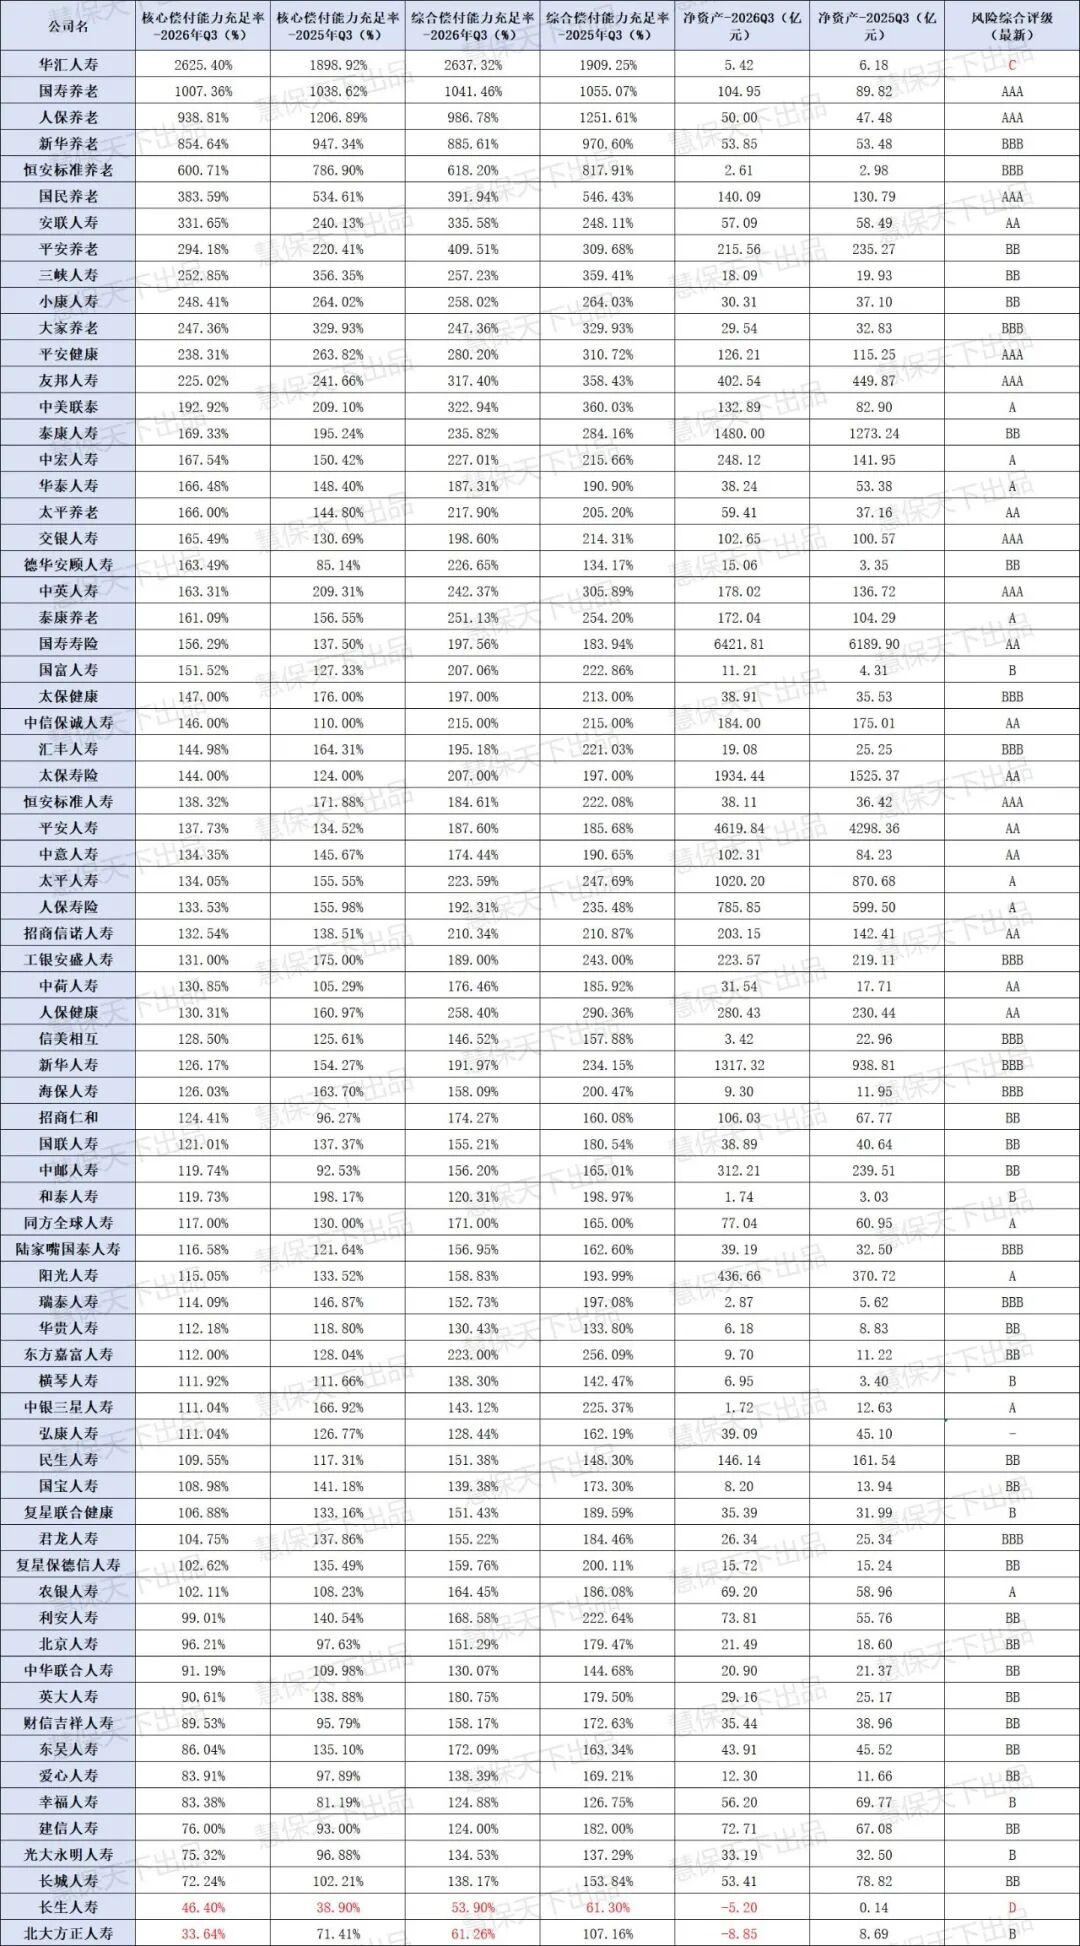
今年三季度,人身险业整体偿付能力继续呈下滑态势。72 家人身险公司核心、综合偿付能力充足率简单平均值分别同比下降10.49个百分点和16.96个百分点。其中,有51家机构的核心偿付能力充足率同比下降,57家综合偿付能力充足率同比下降,整体上超七成人身险机构偿付能力出现同比下滑。其中两家机构甚至跌破监管红线,包括北大方正人寿、长生人寿。
除2家已跌破监管红线的公司外,长城人寿、光大永明人寿、建信人寿三家也处于相对危险区间,核心偿付能力充足率也均低于80%。
其中,长城人寿预测下季度核心、综合偿付能力充足率将分别进一步下滑至50.38%、100.76%,濒临监管红线,建信人寿披露其两项指标也将继续下行,光大永明人寿则未披露下季度预测数据。
风险综合评级方面,长生人寿的风险综合评级由去年同期的B类降至D类,华汇人寿则已连续17个季度维持C类。此外,还有险企的风险综合评级出现了下滑,比如光大永明人寿,其风险综合评级在2025年四季度由AA级降至B类。
净资产层面的变化也值得关注,统计数据显示,截至今年三季度,人身险业净资产规模达2.27万亿元,同比增长约11.8%。不过,虽然规模保持增长,但内部分化明显,72家公司中仍有28家净资产同比下滑,其中下降幅度超过三成的公司共7家:北大方正人寿、长生人寿较去年同期由正转负,分别为-8.85亿元、-5.20亿元;中银三星人寿、信美相互净资产同比降幅分别达86.38%、85.13%;瑞泰人寿、和泰人寿、国宝人寿同比降幅均超过40%。