险企高管分歧加剧:三季度或巨亏2000亿,高权益仓位反噬险资?行业动态
三季度A股快速回调,中证800下跌13.97%,上市险企的股价随市场一同承压,财报压力风雨欲来。据华泰证券预测,保守情景下,三季度上市险企合计税前亏损或超2000亿元,乐观情景下,亏损也将超过1000亿元,而去年同期为盈利3381亿元。另据摩根大通预测,部分上市险企由于权益类资产占比较高,受到的冲击将更为明显,权益敞口较低的险企,受到的冲击相对温和。
伴随资本市场的跌宕起伏,上市险企利润的暴涨暴跌也早早引发了行业的关注,近期,类似的预测再度引燃了业界高层关于保险业权益类资产占比是否已经过高的讨论。国家金融监管总局数据显示,截至今年二季度末,险企股票与证券投资基金规模合计6.39万亿元,占资金运用余额的16.23%,规模与占比皆创历史新高。
权益仓位分化,谁激进谁保守
保险行业权益类资产持仓屡创新高,这是近两年险企利润巨幅波动的直接原因,但细究之下,会发现,不同上市险企的策略其实有所不同。
翻看2026年上半年上市险企权益配置数据,老五家拉开明显的仓位梯队。新华保险一马当先,把股票和基金的仓位推到了27.6%;平安、国寿紧随其后,分别为21.1%、19.7%;而太保与人保则落在队尾,仓位在15%左右。首尾之间,相差将近1倍。这反映,险企的投资策略其实早已经发生分化。有机构重仓资本市场,但也有的采取了相对保守的策略。
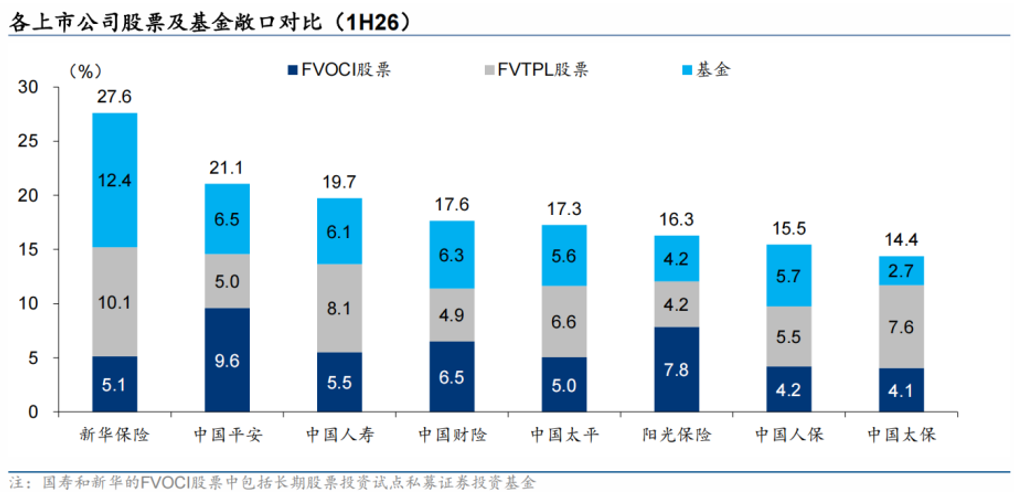
资料来源:公司公告,华泰证券研报
当然仓位高低还是只是第一层,权益资产的会计分类也是影响险企利润表现的关键因素之一。同样的市场跌幅下,放进FVTPL和FVOCI两个不同篮子的股票,一个直接形成利润表上的亏损,一个可以被暂时隔离。
从持仓结构来看,仅看股票组合内部,新华保险FVTPL占比高达66.4%,仅有33.6%划入FVOCI。除此之外,新华还有12.4个百分点的基金资产也全部计入FVTPL。股票与基金合并测算后,公司超过五分之一的总投资资产将直接跟随股市行情波动。
横向对比来看,平安股票组合内FVOCI占比65.8%,太保约35.0%,国寿则为40.4%,对应其股票中FVTPL占比约59.6%。
不难看出,新华、国寿股票端FVTPL占比更高,利润随行情起伏的弹性更大;平安则凭借更高比例的FVOCI资产,为利润表搭建起更厚的波动缓冲垫。而太保的报表稳定性,则更多来自整体权益总敞口的主动压低。
不同的配置思路,在下行行情中最终催生了业绩分化,这也正是摩根大通预判的底层逻辑。而国泰海通的测算更为悲观:单三季度,个别公司甚至可能出现亏损。
多重因素助推险企持续增配权益
明知高仓位会放大市场下行带来的冲击,为什么一些险企依然愿意抬升权益占比?这或许可以在资负压力、监管调整与市场环境构成的多重现实中找到答案。
行业的首要压力来自持续存在的资产荒,尤其是优质长期资产荒。保险资金规模逐年增长,但适配长期资金的优质固收资产越来越稀缺。10年期国债收益率长期在1.7%附近震荡,30年期长债也仅略高于2%,这样的收益水平不足以覆盖保单形成的长期成本。数据显示,险企利息收益占比,已从过去的4%以上降至2.1%,未来还可能继续走低。更为棘手的是,此前预留的约2个百分点的收益缓冲已基本耗尽,一旦投资亏钱,业绩会立即受到冲击。
对险企而言,单靠固收利息来覆盖保单成本的时代已经过去。固收收益不断下降,闲置资金还将贬值,权益投资就成了其增厚收益为数不多的选择。
在这样的背景下,行业摸索出了一条看似“两全”的道路:利息不够,股息来凑,红利投资因此受到更多青睐,也就是“把股票当债券买”。2026年中报数据显示,上市险企股票组合中FVOCI占比已抬升至46.3%,较年初平均上涨5.5个百分点。只是市场里能选的优质高股息股票并不多,这套打法逐渐演变为一场“抢椅子”式的资源争夺战。
配置意愿的提升,除了资产端的内在需求,还有制度层面的松绑。2025年两项关键投资规则做出调整,推动险资股票配置占比连续8个季度上行至10.41%:一是监管上调权益投资上限,最高可达50%,同时下调长期持股对应的风险计量标准;二是国有险企落地长周期考核机制,短期浮亏带来的考核压力随之减轻。
除此之外,此前一轮市场行情,也让险企更愿意增加股票配置。从2024年9月24日到今年6月30日,市场走出一波震荡上涨行情,科创50、创业板指数表现亮眼。连续7个季度拿到正向投资收益,推高了行业对权益市场的乐观预期。上半年五大上市险企合计实现归母净利润3173.87亿元,同比增长78.12%。权益仓位越高的公司,利润释放得越充分。
险企利润震荡,高管观点分裂
进入三季度,市场的大幅震荡,让险企的股票配置策略迎来了现实考验。要不要继续增加股票仓位,行业内部已经出现了不同看法。
在上月慧保天下举办的四季度人身险闭门策略会现场,参会各方围绕险资配置思路展开了观点碰撞。这场对话,恰好折射出权益资产占比高险企,乃至整个行业当下正面临的两难处境。
一方认为,险资的长期投资底色并未动摇,只是投资思路在做调整。
在他们看来,三季度的利润波动只是会计核算层面的噪音,不足以打乱长期的资产布局。险资更多是以结构性调仓为主,短期大规模减仓并不现实,也不符合保险长期资金的特性。不少头部机构仍在持续挖掘新质生产力、先进制造领域的投资机会。市场回调之后,部分高股息股票估值回归合理区间,对长期资金而言,反倒迎来了布局时机。以新华保险为例,其对国泰海通H股的增持在四个月内连续跨越5个整数关口,持股突破20%,正是这种思路的缩影。
另一部分险企高管与精算人士的态度更为审慎,认为权益仓位几乎已经“顶到了嗓子眼”。
险企二级市场权益仓位,已从过去长期的10%—12%抬升到19.4%,来到近年高位。继续加仓增厚收益的空间已经有限,市场波动对业绩的冲击却在成倍放大。与此同时,红利股经过险资持续买入,估值已经较高,优质标的越来越难找。
资本约束也是现实问题。有险企高管指出,配置高股息权益,需要充足的偿付能力作为支撑,股票的最低资本因子远高于债券。即便做好资产负债两端的利率对冲,在偿二代三期规则下,利率变动对最低资本的影响有限,但权益价格波动带来的冲击依旧较大。这意味着,权益仓位越高,资本占用越重,偿付能力压力也越大。
第三方机构的调研数据同样印证了谨慎情绪:对比二季度,预期上市股票收益率高于6%的专家占比明显减少,低于2%的占比明显增加。回报预期在下降,仓位空间在收窄,行业继续加仓的动力自然随之减弱。
整场争论绕不开长期收益与短期波动之间的权衡。政策在鼓励,制度在松绑,但摆在险企面前的业绩压力同样真切。资负新规细化各部门权责,本身也反映出监管层对行业资负匹配难题的重视。
三季度,上市险企或将迎来少见的大面积亏损。在这之后,各家管理层大概率会重新审视手里的资产配置策略。