福建国资斥资10亿增持,董事长转任总经理,海峡保险成立十年格局重塑公司动态
近日,海峡保险发布公告称,国家金融监管总局批准其将注册资本由15亿元增至25亿元,系该公司成立十年以来首次增资。
海峡保险表示,此次增资是该公司完善资本布局、夯实发展底盘、提升综合竞争力的重要战略举措,也是企业发展史上具有里程碑意义的关键一步。
资本实力升级的背后,股权格局调整、股东分歧长期存在、核心管理层更迭、经营基本面持续疲软等多重问题交织,海峡保险的经营发展仍然面临着诸多挑战。
成立十年首度增资,福建国资持股比例大幅提升,民营股东被动稀释
海峡保险于2016年正式获批开业,总部落户福建福州,由3家福建省国有控股企业、1家福州市国有企业、1家厦门市国有企业及2家民营企业发起设立。其中,5家省、市级国资背景公司持股占比为80%。
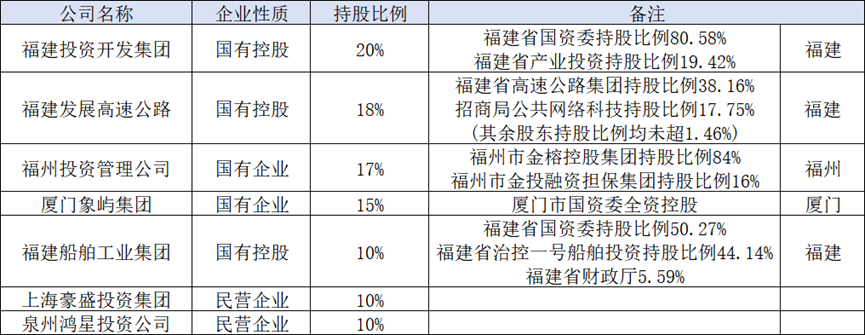
2025年12月,海峡保险召开2025年第五次股东大会,审议通过10亿元增资议案。根据议案内容,增资由福建投资开发集团、福建高速、福州投管与福建船舶工业集团四家股东认购。其中,福建投资开发集团出资增资5.5亿元,为本次增资最大认购方;福建高速出资1.8亿元;福州投管出资1.7亿元;福建船舶工业集团出资1亿元;上海豪盛、泉州鸿星两家民营股东均未参与本次增资。此外,厦门象屿集团以6975万元将其全部所持的15%股份转让给了福建投资开发集团。
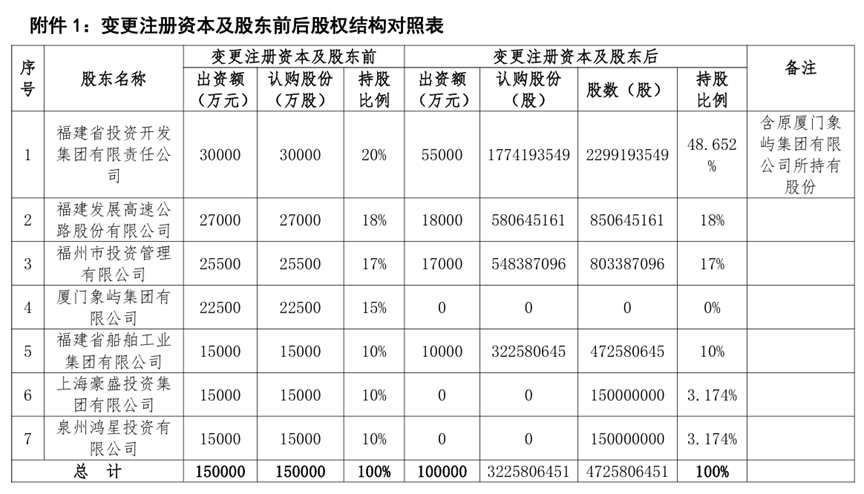
受增资和股权转让影响,海峡保险的股权结构将发生较大变化:第一大股东福建投资开发集团持股比例由20%大幅攀升至48.652%;福建高速、福州投管、福建船舶工业三家持股比例保持不变,分别为18%、17%、10%;上海豪盛、泉州鸿星两家企业持股比例均由10%稀释至3.174%;厦门象屿集团则股权全部清空,退出了海峡保险的股东名单。
本次增资,使海峡保险股权集中度显著提升。福建投资开发集团“一家独大”,其持股比例已接近公司总股本的半数;国资背景股东地位进一步夯实,持股比例由原来的80%提升至93.652%;民营股东持股比例则由20%减少至6.348%,话语权相应减弱。
值得注意的是,按照原中国保监会发布的《保险公司股权管理办法》,保险公司单一股东持股比例不得超过保险公司注册资本的三分之一,而经过此轮增资,福建投资开发集团的持股比例已远超这一上限。此次增资方案已获监管批准。
事实上,本次最终落地的增资方案与最初版本略有差异。
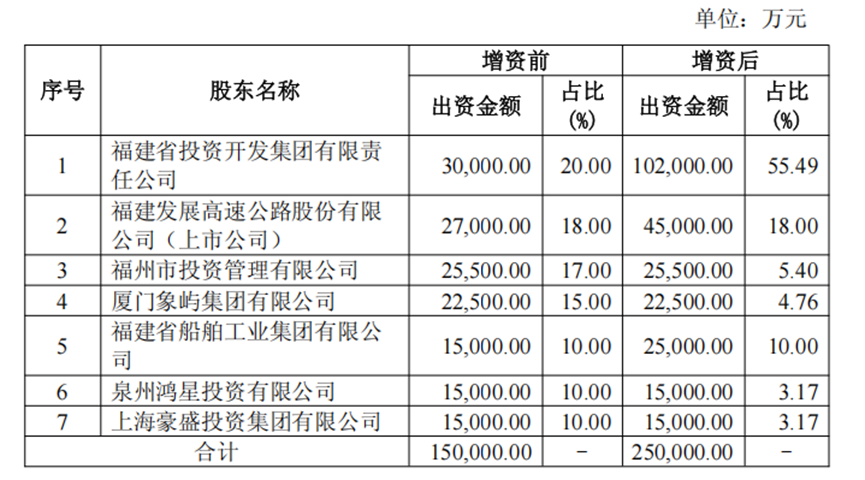
福建高速曾于2025年11月在其官网披露过海峡保险的初版增资方案。根据公告,初版方案仅计划由福建投资开发集团和福建高速两家公司参与增资,二者计划分别增资7.2亿元和1.8亿元;福建投资开发集团持股比例拟由20%升至55.49%;福建高速持股比例维持不变;其余5家股东无增资安排,持股比例均被稀释;未涉及股东退出事项。
无论是初版增资方案与最终增资议案均未能获得全部股东支持。据海峡保险年报披露,初版增资方案与最终增资方案分别于海峡保险2025年第三次股东大会与第五次股东大会中审议通过,两版增资方案的决议结果完全一致,12亿股同意;3亿股反对,代表股份20%。
从增资前的股本结构来看,3亿股的反对票大概率是由两家各持股1.5亿股的股东联合投出。海峡保险持股规模为1.5亿股的股东共有三家,分别为国企福建船舶工业集团与民企泉州鸿星投资、上海豪盛投资。在此次增资中,福建船舶工业集团参与了此次增资,而两家民营股东在增资完成后,持股比例遭被动稀释。
梳理海峡保险近几年年报披露的股东会决议显示,该公司近年来召开的股东大会几乎每场都存在议案未获全体股东全票通过的情况。不少议案在股东大会的表决中会出现反对票,股东意见长期难以形成共识。
原董事长转任总裁,经营基本面持续承压
除了股权层面的调整之外,人事层面,海峡保险核心管理层近期亦出现重大变动。就在公开发布增资计划书的前一天,海峡保险连发两则人事任免公告:时任董事长施培德转任临时负责人,代行总裁职责;股东方福建投资开发集团委派叶远航接任董事长。到今年4月,施培德正式获批担任总裁。
董事长原地转任总裁,在行业内虽非孤例,但也并不常见。
公开资料显示,叶远航生于1976年,自1994年起长期任职于人保系统,曾担任人保财险福建省分公司副总经理;2021年起,加入任福建投资开发集团,历任副总经理、总法律顾问、首席合规官。施培德生于1971年,现任海峡保险党委书记、总裁、首席合规官,其同样在人保系统有长期任职经历,曾担任人保财险厦门市分公司总经理;2021年起,担任海峡保险董事长。值得一提的是,两人均于2021年离开人保体系,随后相继转入海峡保险及福建投资开发集团任职。
高层人事调整的同时,海峡保险的经营基本面亟待改善。该公司近十年发展积累的沉疴痼疾难以快速消解,业务规模萎缩、亏损难止、承保成本高企、偿付能力下滑等层面均持续承压。
从海峡保险的业务规模来看,该公司的保险业务收入自成立以来,整体保持逐年增长态势,但增长速度逐年放缓,2025年甚至出现业务规模萎缩的情况。2016年至2025年,该公司的保险业务收入分别为0.32亿元、3.79亿元、4.45亿元、4.93亿元、5.73亿元、6.03亿元、6.20亿元、7.64亿元、7.83亿元、7.50亿元。
盈利层面,海峡保险早年间存在“增收不增利”现象,2016年至2024年,海峡保险连续九年持续亏损,九年累计亏损规模超10亿元。直至2025年,海峡保险首度实现扭亏为盈,全年实现净利润0.02亿元,结束了长达九年的连续亏损局面。但2025年的盈利状况未能持续,2026年上半年,该公司再度陷入亏损,当期亏损0.10亿元。
长期以来,海峡保险综合成本率持续居高不下。2025年公司综合成本率降至近年最低水平,但依旧高达107.35%,远超承保盈亏平衡线。
偿付能力层面,海峡保险的偿付能力近年来持续下滑,数据显示,截至2026年二季度,核心、综合偿付能力充足率降低至164.32%、164.34%,公司预判下一季度偿付能力充足率将继续下行。