预定利率研究值下调!复杂利率环境下, 人身险多重心病待解政策解读
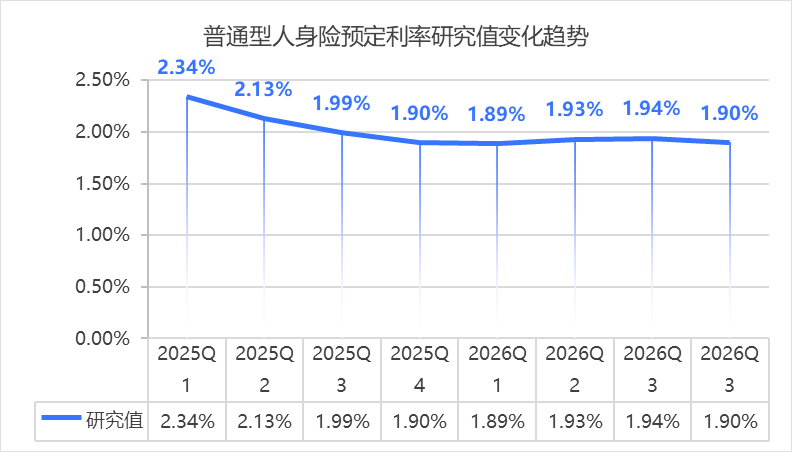
今日,中国保险业协会发布最新一期普通型人身险预定利率研究值为1.90%,相较上一个季度的1.94%下调0.04个百分点,这是连续两个季度上调之后的再度下调,但即便如此,距离下调人身险预定利率上限,仍有很大差距。
根据中国保险业协会的规定,当在售普通型人身保险产品预定利率最高值连续2个季度比研究值高25个基点及以上时,要及时下调新产品预定利率最高值,并在2个月内完成新老产品切换。反之,若连续2个季度低于研究值25个基点及以上,则可适当上调。
当前的普通型人身险产品预定利率最高值为2.0%,只比1.9%高出0.1个百分点,意味着下一次调整预定利率最高值,至少要等到2027年下半年。
预定利率研究值保持稳健,业界却已经不再淡定,围绕着要不要下调预定利率最高值,业界俨然已经分化成针锋相对的两大阵营。
与此同时,行业还经受着负债端承压,资产端利率走低、股市低迷的多重暴击,更要命的是,由于资产端的承压,偿付能力压力也在不断加大,从三季度的数据来看,跌破红线的险企还在增加,一些险企的偿付能力数据暂时过关,但采用财务再保险手段转移偿付能力压力的险企也在增加。
市场利率双向波动,预定利率原地不动
慧保天下曾反复预警低利率之下,利率双向波动对于人身险行业的影响之深,如今,行业已经深刻感受到了这一点。
银行存款端,一系列的市场动态似乎似乎预示着利率上行的概率在增加:
10月以来,多家银行,尤其是中小银行上调存款利率,部分三年期、五年期产品重回“2字头”。具体来看:
工商银行三年期存款利率从1.25%上调至1.55%,50万元存三年可多出4500元利息。
微众银行9月将三年期定存利率上调15个基点至1.75%;
天津金城银行三年期定存利率一度从1.75%提升至2.1%。
城商行、农商行及民营银行的部分五年期产品升至1.8%至2.1%区间。
但很明显,这轮上调有明确的结构性限制,根据融360数据,2026年9月银行五年期平均利率1.571%,反而低于三年期的1.682%,出现长端与中端倒挂。这说明银行真正愿意付溢价的是“三年以内的中长期资金”,而非把负债锁死五年以上。此外,部分“2字头”产品带有节日专属、限时、起存门槛等条件,并非全面普涨。
更重要的是,与存款端的局部上调形成对照,贷款端和银行间市场利率并未出现上浮迹象。
10月20日公布的1年期LPR为3.0%,5年期以上为3.5%,均与上月持平,已连续多个月未调整。
货币市场利率中枢还在下移,10月DR001运行中枢较9月大幅下行约10个基点至1.28%,DR001多运行在1.3%下方。政策利率“换锚”后,隔夜逆回购利率定为1.25%,市场资金价格整体围绕这一更低的中枢运行。
人身险业最常关注的国债收益率也在低位运行,10年期国债收益率10月中旬一度下探至1.62%附近,接近历史低位。
这种“背离”说明,存款端局部上浮与贷款端、货币市场利率低位运行同时出现,核心原因是银行负债端的结构性压力,而非货币政策转向。考虑到当前商业银行净息差已处于约1.41%的历史低位,存款端利率提升空间有限。
种种结构性变化体现到保险业,最直接的表现就是预定利率研究值的起伏不定,双向波动。
2025年7月,研究值连续两个季度低于预定利率最高值超过25个基点,首次触发下调机制,普通型产品预定利率上限从2.5%降至2.0%,并沿用至今。此后,预定利率研究值继续下滑,一直到2026年的1,89%,此后又连续两个季度上浮,最高达到1.94%,到2026年三季度,却又回落,达到1.9%,但因为与当前2.0%的上限仅差10个基点,未触及调整阈值。
多重因素暴击人身险业,偿付能力承压成最大心病
预定利率研究值双向波动,预定利率最高值原地不动,国债收益率向下浮动,资本市场持步入技术性熊市……多重要素夹击下,人身险业倍感煎熬。
首先是国债收益率下滑、资产市场持续下探导致的投资收益率锐减。
根据慧保天下的统计(详见《72家人身险企三季报全复盘:单季亏近600亿元,资产负债遭遇双重夹击》),72家人身险公司前三季度投资收益率简单平均数为2.38%,同比下降1.34个百分点。
简单来看,当前十年期国债收益率一度下探至1.62%,而同期人身险预定利率不变,即便是最主流的分红险,其预定利率仍然维持在1.75%的水平,叠加各种成本,对于很多公司而言,当前,几乎每多卖一单就亏损一单,对偿付能力的伤害就会增加一分,但为了维持公司的现金流稳定,这种亏本买卖还必须得做。
为了维持分红险的市场竞争力,防止客户投诉,即便一些公司的分红险账户已经不再支持3.2%的分红水平,但依然要坚持“超分”, 等于公司自掏腰包补贴客户,但这又涉及到了一个更深层次的问题——钱从何来?
一些高管坦言,为了稳住客户实施分红险超分,损害的其实是股东的利益,行业缺乏相应的规则,其中的合规风险,也值得深思。
也正是在这样市场环境下,一段时间以来,围绕预定利率要不要下调,各方争议不断。
中小公司多主张应该降,行业“共同进退”,预定利率研究值持续下调,人身险预定利率上限随之下浮,行业齐刷刷推出预定利率1.5%的分红险新产品……甚至有业界人士直言,希望分红险能一步到位,直接看齐香港,将预定利率降至0.5%。
但也有公司坚持认为,当下不宜进一步下调人身险预定利率,因为一旦降低,人身险公司产品竞争力将进一步降低,不利于行业健康稳健发展。
从最新的预定利率研究值来看,显然,后一种声音仍然占据主导地位,短期内人身险公司预定利率仍将维持不变。
眼下,对于很多中小公司而言,他们当下最值得关注或许是偿付能力。根据慧保天下统计,今年三季度,人身险业整体偿付能力继续呈下滑态势。72 家人身险公司核心、综合偿付能力充足率简单平均值分别同比下降10.49个百分点和16.96个百分点。其中,有51家机构的核心偿付能力充足率同比下降,57家综合偿付能力充足率同比下降,整体上超七成人身险机构偿付能力出现同比下滑,其中两家机构甚至跌破监管红线。