专访友邦人寿张敏:把“全生命周期价值主张”做进日常陪伴,深刻回应老龄化与低利率时代公司动态
在中国,人们总是能更快地感受到时代变化,改革开放仅40多年,中国人均GDP从100多美元涨至2025年的接近1.4万美元;人们关注的话题从“吃饱饭”“少生孩子多种树”变成“减重”“催婚催育”……随着生活水平不断升级,各行各业加速进化。
对于人身险行业而言,最大变化莫过于人口老龄化与低利率环境叠加,正在改写客户对人身险的需求和期待,健康保障要覆盖更长的带病生存期,养老储备或许要穿越更低的利率周期,财富规划则要兼顾安全与增长……这倒逼人身险公司经营模式全面升级,从单纯的保险,向“保险+综合服务”进化。
面对更加复杂、多元的现实需求,友邦人寿在重返内地35周年之际再度升级价值主张,推出“全生命周期价值主张”解决方案,以客户的全生命周期人身险需求为轴,进一步完善产品体系、升级服务体验。
为此,“慧保天下”于近期赴上海专访友邦人寿副总经理兼首席客户官、首席健康业务官张敏,详解“全生命周期价值主张”背后友邦人寿对于市场演变的深度洞察,以及“有所为有所不为”背后独特的战略抉择。
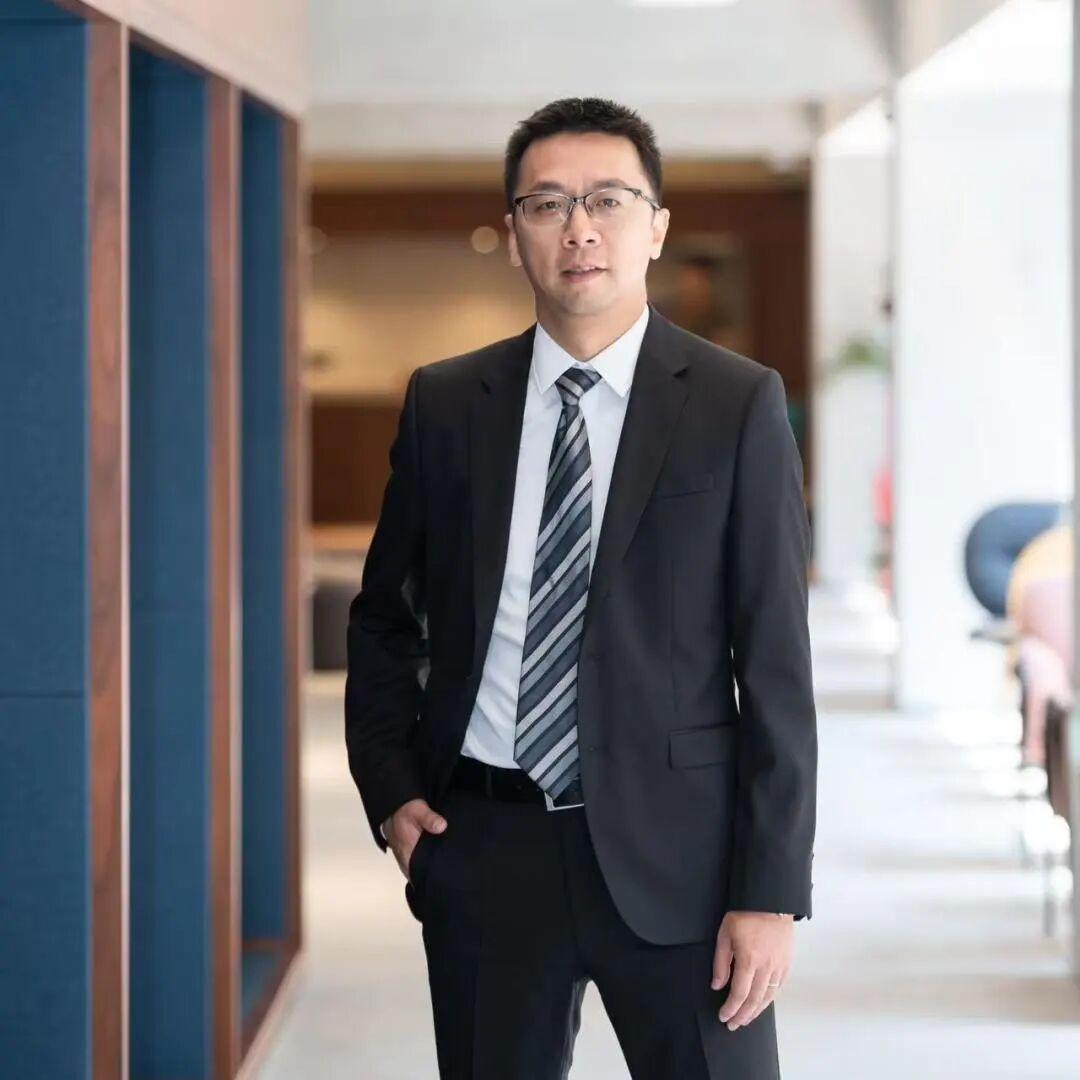
友邦人寿副总经理兼首席客户官、首席健康业务官 张敏
在竞争激烈的中国市场,同质化始终是一个绕不开的话题,但好在最终打动客户的,从来不是几句口号,而是实打实的服务体验,认准了方向,就调动一切可调动资源去落实到位,从来都是友邦最大的优势。
以“进化”回应老龄化与低利率,友邦人寿发布“全生命周期价值主张”解决方案
当前,人身险业正站在深刻变化的时代路口,面临着两重深刻变化。
一是长寿时代全面来临。我国已进入中度老龄化社会,60岁以上老年人口占比已达23%,预计到2035年,将突破4亿。对于人身险业来说,老龄化不是单一的养老问题,而是健康、医疗、照护、财富储备等一系列需求的总和,会持续倒逼保险公司不断进化自身的产品与服务能力。
二是低利率环境常态化。这几年,国债收益率低位运行,对于人身险业来说,过去依靠单一资产、短期高息跑赢时代的逻辑已经难以为继,多元配置正在成为财富规划的主流。相比发达市场,中国家庭仍有超过一半财富沉淀在不动产上,真正具备跨周期能力、能提供终身确定现金流的养老金融储备明显不足。健康保障有缺口、养老储备缺底气,成为许多家庭必须面对的现实考题。
时代变化后,客户需求也随之变化,对于很多人来说,健康可以守住家庭下限,而财富则可以托起人生上限,两者缺一不可。
如今,越来越多的客户愿意着眼于长期,希望主动进行人生规划,对于更高品质生活的需求也愈发复杂起来,既需要健康保障,又需要财富规划;既关注事后赔付,也注重日常健康管理。越来越多的客户开始呼唤有一套能够整合健康管理、养老与财富管理,并且能够陪伴全家走过一生的长期解决方案。
需求的转向,也意味着寿险供给必须同步进化,张敏认为,保险因需求而进化,陪伴因信任而生根。近日,在回归内地35周年的节点上,友邦人寿正式发布“全生命周期价值主张”解决方案,围绕客户人生阶段,把健康保障、财富规划、服务生态和体验交付等一系列环节重新组织起来。
在专访中,张敏表示:“‘全生命周期价值主张’,与友邦人寿的‘客户驱动’战略高度吻合,是多年来持续坚持‘客户驱动’战略的结果。”在他看来,保险公司的经营理念不应只是销售驱动,不能把与客户的触点只停留在“卖完保单”的那一刻,价值主张也不应该是一个抽象概念,而是一套完整的解决方案。
回顾过去35年,友邦人寿的角色定位也一直伴随着社会发展和客户需求的变化而不断进化:从最初风险发生时被动的“理赔支付者”,到成长为守护家庭的“保障专家”,再到今天致力成为客户身边不可或缺、朝夕相伴的“健康与财富管理伙伴”。35年来,友邦人寿坚持稳健发展、持续进化,坚持把难而正确的事做细、做深、做闭环,才形成了可以长期陪伴客户成长的“全生命周期价值主张”解决方案。
聚焦产品、服务双端持续进化,四大支点不断更新,切实落实“全生命周期价值主张”
这些年,随着生活质量不断提高,不少保险客户也开始认真审视生命周期,在不同的生命阶段,客户自己的需求其实也并不相同。年轻时,客户可能更关注医疗和重疾保障;初为父母时,则要考虑子女教育金;中年备老时,又要规划养老现金;到了晚年,最需要的又变成健康管理和照护支持。
站在客户角度上,张敏认为,友邦人寿希望通过产品和服务陪伴客户一生。不过,这种陪伴并非机械式的,友邦人寿推出“全生命周期价值主张”解决方案,希望能在不同生命节点上主动适配客户需求,伴随客户成长。围绕这一底层逻辑,友邦人寿从产品和服务两端拆解出保险保障、财富规划、服务生态、体验交付四个支点持续进化,共同构成一套可感知、可选择的方案矩阵。
保险保障方面,友邦人寿围绕客户痛点,推出各类产品,匹配不同客户、不同人生阶段与不同预算,满足多元化需求。重疾保障方面,将分红终身寿险与传统重疾险组合,在低利率环境下提升保障杠杆,推动保额动态增值;医疗险方面,友邦人寿推出模块化设计,主责保持稳定,客户可根据人生阶段、预算和真实需求灵活加减模块,“慧保天下”了解到,模块化后,友邦人寿医疗险续保客户中40%以上选择增加利益。
据张敏介绍,友邦人寿还推出次标重疾、次标医疗、防癌重疾/医疗、特定单病种保障和护理险等普惠包容产品,覆盖亚健康、既往症及老年群体,让更多人群获得可定价、可承保的保障。
张敏在专访中表示,客户的需求始终是存在的,只是随着客户年龄、经济水平变化,其需求方向、预算水平也持续变化,多元化的产品策略、模块化的产品体系,让友邦人寿得以满足客户不同人生阶段、不同经济状况下的差异化需求,始终伴随客户成长,将“全生命周期价值主张”切实落到实处。
财富规划方面,友邦人寿强调在低利率环境下,自由规划与多元供给双重进化,提供多元产品组合与长期现金流,以满足不同现金流规划的需求。提供覆盖终身寿险、终身年金、税优年金、定制年金等多元产品,满足保障、养老、传承、节税等多元需求;不断创新完善分红机制,首款引入“终了红利”机制的产品“致享尊裕”,分红险覆盖现金红利、增额红利、终了红利;此外构建“分红+万能”“传统+投连”多重账户组合,利用公司的国际视野与全球化投资优势,别出心裁地为客户提供全球配置账户选择。
服务生态方面,张敏强调要把轻资产做出重服务、重品控的质感。围绕大病就医、养老康护、日常健康等领域,构建包括“愈从容”“愈无忧”“御享家”“康养管家”等品牌在内的关怀服务矩阵,此外还新推出长寿管理服务“御盛年”,将关怀从大病支持延伸至日常健康与长寿管理。
在专访中,张敏认为,在客户全生命周期的每个触点上都要做好服务,同时,服务不意味着对各类资源的简单堆砌,而是要串联起来,“对客户而言,零散资源不等于解决方案,只有被整合、被交付、被感知到,服务才有价值”。
在康养领域,张敏提出要更重视服务质量与能力建设,走轻资产、重运营、重品控路线。通过自建专家团队和管家,串联外部医疗、养老、教育、传承等优质资源,把碎片化服务整合为可交付的综合方案。
体验交付方面,无论产品还是服务,最终都要落实到日常陪伴,而这落实的“最后一公里”,就需要借助数字化平台和卓越营销员。“友邦友享”数字服务平台通过整合保单、健康、养老、教育等权益,覆盖客户保险生活与健康生活全场景,未来还将上线7×24小时健管服务平台。此外,打造“卓越营销员”专业服务队伍,解决复杂产品和方案导向客户“最后一公里”的问题,将“全生命周期价值主张”解决方案落实为客户的实在获得感。
重人才、重长期,友邦人寿始终以客户需求为驱动,有所为有所不为
近年来,人身险业对“全生命周期”“产品+服务”的认知逐渐趋同,可最终落实到具体经营上,不同机构却是千差万别。行业从来不缺主张,难的是怎样把主张和价值做进产品、服务和日常陪伴。
这么多年来,友邦人寿素以稳健示人,也一直在产品和服务方面主动跟进客户需求,持续进化迭代。对于友邦人寿来说,支持其能把“全生命周期价值主张”解决方案落地的,从来不是某一项单点创新,而是在队伍体系、战略定力上的长期积累。
作为首家将营销员制度引入内地的险企,友邦人寿拥有一批在业内专业素质过硬,整体产能高于行业平均水平的“卓越营销员”,这是落实好“全生命周期价值主张”的主力军与核心载体。
张敏直言,“友邦人寿的任何新服务,都需要首先让自己的营销员信服,如果自己的营销员都没有体验感,那么这些服务方案其实也无法有效传导给客户。”
近年来,友邦人寿在“卓越营销员”战略下,最新推出“未来保险企业家”人才招募计划,将营销员定义为拥有长期视野、专业壁垒与经营思维的“事业经营者”,并为营销员提供资金支持、导师领航、合作培养、资源开放、科技赋能等机制,进一步助推队伍体系升级。
公开资料显示,2025年,友邦人寿全年新进营销员增长14%,活跃新进营销员增长20%;2026年上半年,营销员渠道新业务价值同比增长24%。
当然,友邦人寿最大的底气始终还是源自于其久久为功的战略定力,与言出必行的卓越执行力。在快速进化的国内人身险市场,从来不缺乏远见卓识,但“听过很多道理,依然过不好这一生”的感叹始终萦绕,而友邦人寿扎根内地市场35年,公司言行始终高度统一:聚焦保险保障本质,将“客户驱动”战略一以贯之,有所为有所不为,不因短期市场热点漂移,坚持把有限资源持续投在品质管控和标准建设上。
站在当下,友邦人寿的“全生命周期价值主张”解决方案之所以让人信服,也正是因为其背后那一整套拒绝机会主义、愿意做难而正确的事的经营纪律。