新规要求所有保险销售人员建立信用档案!四大类信息全面记录,鼓励“知错就改”政策解读
近期,『慧保天下』获悉《保险销售人员信用档案建设办法》(以下简称《办法》)已经由中国保险行业协会第六届理事会第五次会议审议通过,将于2027年1月1日开始实施,这之后,有关保险销售人员信用的信息将被一一记录在案。
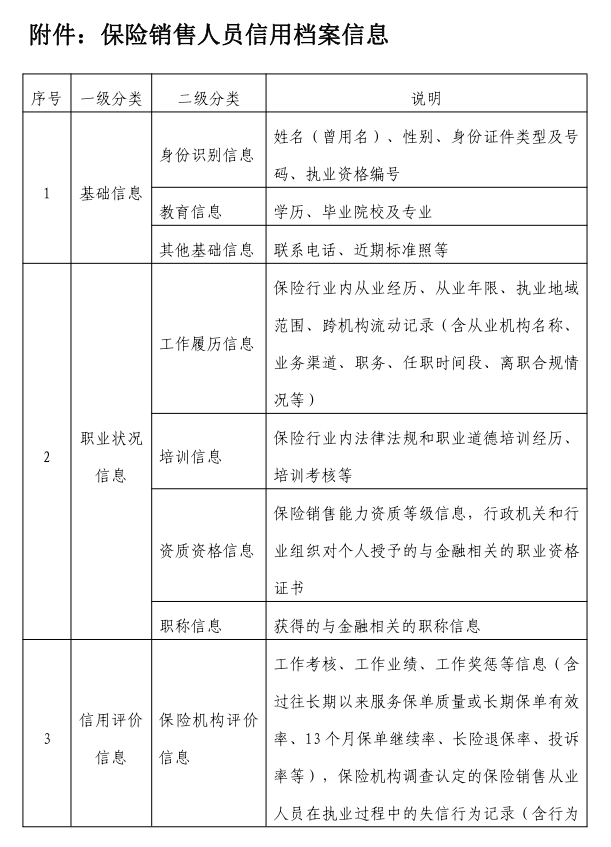
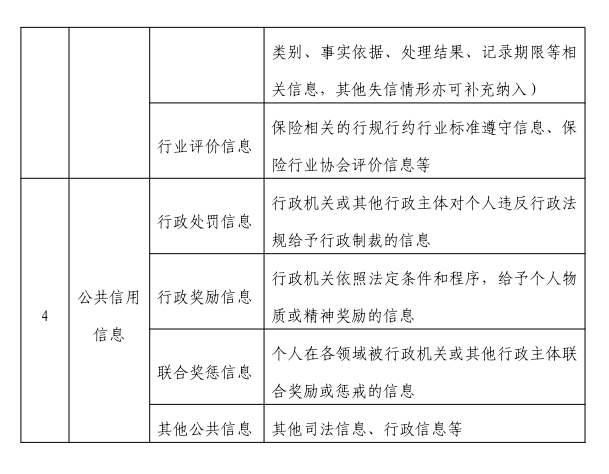
根据《办法》,被记录的信息主要包括四类,即基础信息、职业状况、信用评价、公共信用(详见文末表格),同时,针对档案本身,《办法》还明确了信息收集、信息管理、档案管理等环节的主要内容,明确信用不但可以被记录,也可以被修复。
不过值得关注的是,《办法》本身由保险行业协会拟定并实施,行业自律的色彩更为浓厚,缺少强制约束力;且根据《办法》,保险销售人员信用档案更多依赖于保险公司自己的信息采集和整理,尚未实现全行业的信息交流与共享,其对于保险销售人员销售行为的实际影响力,还有待进一步观察。
所有保险销售人员须建信用档案
保险销售人员的诚信问题,一直是保险行业乃至社会舆论重点关注的问题之一,很多有关保险行业的重大负面新闻,都与保险销售人员的失信行为有关,既损害了消费者利益,又损害了行业的声誉。
对于这类问题,行业一直在积极寻求解决办法,此前,保险行业协会就曾发布《保险销售从业人员执业失信行为认定指引》,将执业失信行为分为六大类,被认定后记录查询期限原则上不少于5年,严重者还可能被列入金融监管部门的严重失信主体名单。
如果说原来的制度是针对个别失信行为的惩戒性记录,这一次,《办法》的出炉无疑是针对原有制度的全面升级,给每一个保险销售人员建立信用档案,涵盖其完整职业生涯,包含基础信息、职业状况、信用评价、公共信用四类信息,彻底将被动惩戒,升级为全面主动记录,以此倒逼保险销售人员进一步强化合规意识。
所有类型保险销售人员均须建立信用档案,因为《办法》明确规定:
“本办法所称保险销售人员是指与保险机构建立劳动关系或委托代理关系等并办理执业登记,为保险机构销售保险产品的员工、个人保险代理人及纳入销售人员管理的其他用工形式的人员,保险代理机构中从事保险代理的人员,保险经纪人中从事保险经纪业务的人员。”
但保险销售人员信用档案的管理主体是保险机构,而非保险行业协会,或其他任何组织,这会不会导致实际效果打折扣,还有待进一步观察:
保险销售人员信用档案的管理主体是保险机构。保险机构负责保险销售人员信用档案的建立和管理,并组织维护本单位统一的保险销售人员信用档案信息系统。
保险机构应真实、客观地处理保险销售人员的信用信息,不得选择性采集、篡改、隐匿或毁损信用信息。保险机构在采集、整理、保存和使用保险销售人员信用信息过程中,应符合信息安全管理相关规定和要求,防止保险销售人员隐私泄露。
险企须获得销售人员授权,信用档案可以被修正
《办法》将信用档案的建立和管理主要划分为三个环节,信息采集、信息整理、档案管理,并针对每个环节的重点事项进行了严格规定。
信息采集方面,《办法》明确:
保险机构应建立规范的信用信息采集流程,及时、准确、完整地记录和采集保险销售人员信用信息。
保险公司在收集信息过程中,合规意识同样重要,《办法》用了相当笔墨规范“授权”,要求险企与保险销售人员签订“信用信息共享授权协议或授权书”,以前没有签的,将来要补签。
保险机构在聘用或委托保险销售人员时应与其签订信用信息共享授权协议或授权书。授权协议或授权书应明确共享信息的具体范围、共享期限、可能的共享对象及用途限制,并纳入保险销售人员信用档案,可能的共享对象包括但不限于保险监管机构、保险行业协会。对已聘用或委托的保险销售人员,保险机构应采取补充签订共享授权协议、授权书或其他方式明确取得其授权。
对于信息采集的范围,《办法》也做出规定,明确内部和外部两个维度:
信用档案信息来源包括保险销售人员、保险机构、保险监管机构、保险行业协会、相关的行政机关和司法机关等。
保险机构可通过各种渠道采集已合法公开的保险销售人员信用信息。
保险销售人员信用档案的信息采集内容包括基础信息、职业状况信息、信用评价信息和公共信用信息。
保险机构应建立可量化、可追溯且分级分类管理的保险销售人员信用评价机制,明确评价标准和相关指标计算规则,定期对保险销售人员过往信用情况进行综合评价与分类管理,并纳入其信用档案。
信息管理方面,《办法》针对异议处理与登记、错误修正、信用修复等进行了重点明确,表明,信用档案是可以被修复的,保证了保险销售人员的合法权益,同时也鼓励犯过错的保险销售人员能“知错就改”:
保险机构应建立异议信息处理制度,对处理程序、处理时限等事项作出明确规定。保险机构应在规定的时限内对异议信息进行核实,并及时反馈处理结果。
保险机构应保留异议信息处理各环节的原始材料,并予以登记。
保险机构因内部原因发生保险销售人员信用信息误登、漏登等情形的,经确认后应予以更正。其他情形的,应在调查核实后予以更正。
当保险销售人员对其信用档案信息存在争议时,可添加书面的“当事人声明”,以明确其主张。“当事人声明”应纳入其信用档案。
保险机构应当建立信用修复机制,明确信用修复条件与程序,鼓励保险销售人员修复信用。
档案管理方面,《办法》重点明确了档案保存的期限问题,即“不宜少于其劳动关系、委托代理关系等解除后五年”:
保险销售人员信用档案应按相关规定期限进行保存,保险销售人员信用信息的保存期限不宜少于其劳动关系、委托代理关系等解除后五年。法律法规另有规定的,从其规定。
尤其值得关注的是,《办法》还要求保险机构完善保险销售人员信用档案信息系统信用记录查询功能,并允许消费者、其他市场主体等进行查询,但既然是要求完善,就意味着,目前,这一功能尚不具备。
《办法》还要求保险机构向保险行业协会报送信用档案信息,“逐步实现”保险行业信用信息的交换与共享,这意味着,《办法》实施初期,保险销售人员的信用档案更多还是保险公司自身的一种管理手段,在不能进行全行业的信息交流与共享之前,其对于销售人员的约束作用,也将受到一定影响:
保险机构应完善保险销售人员信用档案信息系统信用记录查询功能,在依法合规和保障信息安全前提下为保险消费者、保险市场主体和保险从业人员等提供保险销售人员信用状态查询服务。
保险机构应运用新技术、新手段、新机制,不断提高保险销售人员信用档案保存和管理的科学化和信息化水平,向保险行业协会报送信用档案信息,逐步实现保险行业信用信息的交换与共享。有关保险行业信用信息的交换与共享办法另行制定。
附件